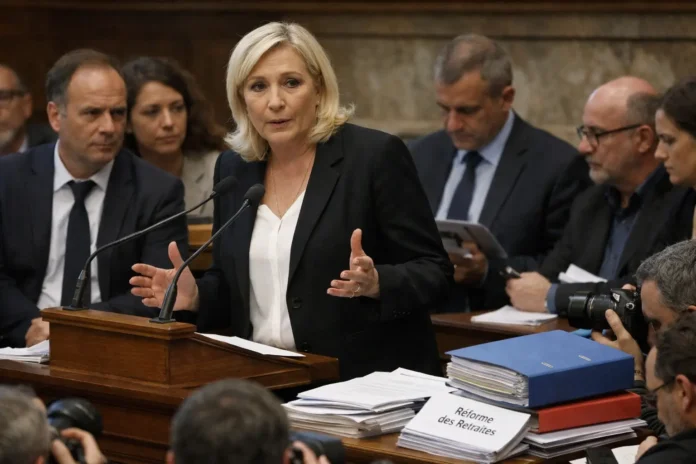

À l’approche de 2027, la proposition de réforme des retraites portée par Marine Le Pen dessine une ligne politique à double détente. La candidate entend présenter un dispositif plus favorable sur l’âge de départ, sans coût supplémentaire affiché pour les finances publiques. Pour atteindre cet équilibre, le projet du Rassemblement national agit sur d’autres paramètres du système, en particulier ceux qui conditionnent l’accès effectif à une pension complète.
Le mécanisme central consiste à compenser l’avantage accordé sur l’âge légal par un durcissement des conditions d’acquisition des trimestres. Dans le système français, ces trimestres jouent un rôle déterminant : ils permettent de valider la durée d’assurance nécessaire pour partir à taux plein. En rendant leur obtention plus difficile, la réforme pourrait réduire la portée concrète de la mesure pour les assurés dont les parcours professionnels ne sont pas continus. Les salariés ayant connu chômage, temps partiel, contrats courts ou interruptions d’activité seraient les plus exposés à cet effet de seuil.
Cette architecture permet au RN de défendre une promesse politiquement lisible dans la perspective de l’élection présidentielle, tout en affirmant qu’elle ne pèserait pas sur le budget. Mais le financement repose aussi sur un changement plus structurel : l’introduction d’une part de capitalisation. Une telle évolution modifie l’équilibre traditionnel du modèle français, fondé principalement sur la répartition, où les cotisations des actifs financent les pensions des retraités. Le projet ne se limite donc pas à ajuster un âge ou une durée : il touche à la nature même de la couverture vieillesse.
Le financement envisagé mobilise notamment des ressources issues du Fonds national d’aide au logement. Ce point déplace le débat au-delà des seules retraites, car il implique une redirection de moyens liés à la politique du logement. Dans un contexte où les dépenses contraintes pèsent fortement sur les ménages modestes, l’arbitrage budgétaire soulève une question centrale : quels publics supporteraient l’effort nécessaire pour rendre la réforme financièrement neutre ? Le projet met ainsi face à face deux priorités sociales, la pension future et l’aide au logement.
La réforme proposée par Marine Le Pen s’inscrit donc dans une stratégie politique claire : afficher une mesure attractive sur l’âge de départ tout en évitant l’accusation de dérapage budgétaire. Son impact dépendrait toutefois des règles précises retenues pour valider les trimestres, organiser la capitalisation et répartir les ressources publiques. Ces paramètres, moins visibles que l’âge légal, sont ceux qui détermineraient concrètement les gagnants et les perdants du dispositif.