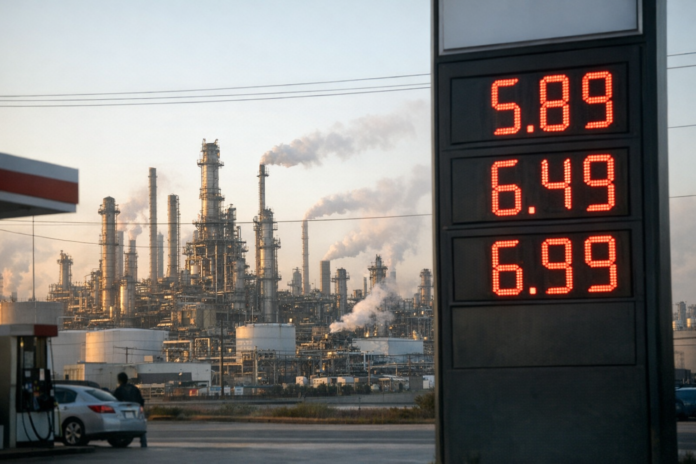

Depuis février, l’écart entre le prix du baril de Brent et celui des produits finis s’est nettement élargi, exposant une réalité peu visible dans l’évolution des marchés pétroliers : la flambée des carburants ne se résume pas au seul prix du brut. Les raffineurs encaissent aujourd’hui des marges plus élevées, conséquence directe d’un différentiel croissant entre pétrole et produits raffinés.
Le mécanisme est simple : au-delà du cours du pétrole, le prix à la pompe intègre la transformation du brut en essence, diesel et autres carburants. Cette marge de raffinage, souvent appelée « crack spread », a augmenté dans un contexte de pénuries relatives et de capacités de production limitées. Des tensions sur les stocks et une offre de produits finis contrainte expliquent en grande partie pourquoi les prix à la consommation ont continué d’augmenter même lorsque le prix du Brent restait stable.
Pour les consommateurs, le résultat est tangible : des coûts de carburant plus élevés qui pèsent sur le budget des ménages et sur les secteurs dépendants du transport routier. Pour l’industrie, le secteur du raffinage apparaît comme le principal bénéficiaire de cette configuration, avec des marges accrues entre l’achat de brut et la vente de produits finis. Les flux commerciaux et les arbitrages entre régions peuvent aussi accentuer ces écarts lorsque certaines zones manquent de capacités locales de raffinage.
Les éléments à suivre dans les semaines à venir sont les niveaux de stocks de produits raffinés, l’utilisation des capacités de raffinage et l’évolution de la demande domestique et industrielle. À court terme, tant que l’offre de produits finis restera serrée et que les capacités ne s’ajusteront pas, le différentiel entre brut et carburants pourrait rester élevé, maintenant une pression sur les prix à la pompe.